

Kab Digital: Empréstimo Online
Kredilig S.A. C.F.I.
- 4,4
- 2.53K avaliações
- 1.00M
- Downloads
- Free
- Preço
Capturas de tela
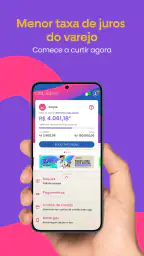
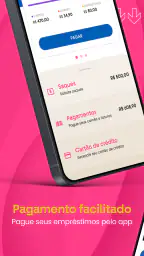
Kab Digital: Empréstimo Online Prós e contras
Prós
- Solicitação de empréstimo feita totalmente pelo celular.
- Processo prático, sem necessidade de ir a uma agência física.
- Permite consultar as condições antes de confirmar a contratação.
- Interface simples, adequada para usuários com pouca experiência.
- Pode ajudar em situações emergenciais, conforme aprovação de crédito.
Contras
- A aprovação não é garantida e depende da análise do perfil.
- Taxas e custo total podem variar conforme o cliente e a proposta.
- O prazo de pagamento pode aumentar bastante o valor final da dívida.
- Atrasos podem gerar juros, multas e impactos no histórico de crédito.
- É importante conferir permissões, política de privacidade e canais oficiais.
 Análise por All-app
Quando uma despesa aparece antes do salário, a tentação é procurar uma solução rápida no celular. Eu testei o Kab Digital nesse contexto e encontrei uma proposta bem direta: um aplicativo de finanças da Kredilig S.A. C.F.I. voltado a empréstimo pessoal, com a possibilidade anunciada de começar a pagar em até sessenta dias. O ponto mais importante, porém, não é apenas conseguir iniciar uma solicitação. É entender se esse tipo de crédito combina com a rotina da casa, com a renda disponível e com a forma como outras pessoas usam o mesmo aparelho.
Na minha experiência, ele faz mais sentido para quem quer centralizar a consulta e o pedido de crédito em uma interface digital, sem transformar a conversa em uma visita a uma agência. O aplicativo é gratuito para baixar e tem classificação livre, mas isso não significa que empréstimo seja assunto adequado para qualquer idade. A classificação indica acesso ao app; a responsabilidade pela contratação continua sendo do adulto que possui os dados, a renda e a capacidade de pagamento.
Como o Kab Digital se encaixa na rotina de uma casa
Imagine uma família que divide o tablet ou um celular em casa. Uma pessoa precisa avaliar dinheiro para cobrir uma conta inesperada, enquanto outra usa o mesmo dispositivo para tarefas completamente diferentes. Nesse cenário, o maior risco não é o aplicativo ser difícil de abrir; é misturar sessões, deixar informações financeiras expostas ou alguém iniciar uma operação sem que o titular perceba. Por isso, eu trataria o Kab Digital como uma ferramenta pessoal, mesmo quando o aparelho é compartilhado.
O nome exibido no aplicativo é Kab Digital: Empréstimo Online, mas o uso responsável começa antes de tocar no botão de solicitação. Eu recomendaria que o titular escolha um momento reservado, confira os dados com calma e evite fazer a análise enquanto outras pessoas estão olhando a tela. Em finanças, privacidade não é um detalhe estético: uma tela com informações pessoais, renda ou andamento de pedido pode causar constrangimento e confusão dentro de casa.
O aplicativo está na categoria de finanças e foi desenvolvido pela Kredilig S.A. C.F.I. A proposta é objetiva, mas o usuário precisa separar três coisas que costumam se misturar: consultar uma possibilidade, enviar uma solicitação e assumir uma dívida. A primeira pode servir para entender o caminho; as duas últimas exigem uma decisão muito mais cuidadosa. Eu não usaria a promessa de começar a pagar depois como justificativa para contratar sem fazer as contas do mês em que as parcelas realmente começarem.
Esse é um dos pontos que diferenciam a experiência de uma simples comparação de ofertas. Um banco tradicional pode oferecer relacionamento mais amplo, histórico de movimentação e outros produtos no mesmo ambiente. Já uma conversa com gerente permite esclarecer dúvidas diretamente, embora possa ser mais lenta ou menos conveniente. O Kab Digital ganha em praticidade para quem prefere resolver a etapa inicial pelo celular, mas não substitui o planejamento financeiro nem uma leitura atenta das condições apresentadas na tela.
O que eu faria antes de abrir uma solicitação
Eu começaria anotando o valor que realmente falta, em vez de escolher o maior limite disponível apenas porque ele aparece como opção. Depois, separaria despesas fixas, compromissos já parcelados e uma margem para imprevistos. Esse pequeno roteiro evita um erro comum: usar o intervalo até o primeiro pagamento para esquecer que a parcela entrará no orçamento mais adiante.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
Outra prática útil é simular mentalmente o mês de início da cobrança. Se o dinheiro extra resolver uma conta urgente hoje, o que acontecerá quando a renda estiver comprometida pela parcela? O benefício de ganhar tempo pode ser real, mas ele não elimina o custo. A decisão fica mais segura quando o usuário pensa no fluxo completo, e não apenas no alívio imediato.
Também recomendo não deixar a tela aberta depois de uma consulta. Em aparelho compartilhado, fechar o aplicativo ou bloquear o dispositivo é uma medida simples. Eu evitaria salvar informações em anotações visíveis, enviar capturas de tela para grupos da família ou passar o aparelho desbloqueado para outra pessoa. O Kab Digital pode ser usado em um ambiente doméstico, mas não deve virar uma conta coletiva.
Configuração e limites em dispositivo compartilhado
O aplicativo exige uma fronteira clara entre quem está apenas usando o celular e quem é o titular da operação. Crianças, adolescentes ou visitantes podem ter acesso físico ao aparelho, mas isso não transforma a ferramenta em um serviço familiar. Como a classificação é livre, um responsável pode interpretar que o app é apropriado para qualquer usuário; eu faria uma distinção mais cuidadosa entre poder visualizar o aplicativo e poder lidar com uma contratação de crédito.
Em uma casa com apenas um telefone, eu reservaria um horário para o titular fazer o procedimento sozinho. Se o aparelho tiver mais de uma conta de usuário, a separação ajuda, mas eu ainda conferiria qual perfil está ativo antes de começar. Não presumiria que trocar de perfil resolve todos os riscos: documentos, notificações e histórico podem continuar acessíveis dependendo da configuração do aparelho.
Um cuidado pouco comentado é evitar que outra pessoa dite informações enquanto o titular preenche os campos. Mesmo com boa intenção, erros de digitação, dados trocados ou pressa podem alterar o resultado da análise. Eu deixaria o titular conferir cada dado diretamente, principalmente quando a família está tentando resolver uma emergência e todos falam ao mesmo tempo.
Também vale manter o sistema do aparelho atualizado dentro do que ele suporta. O Kab Digital informa compatibilidade a partir do Android 7.0, e a versão atual indicada é a 2.27.0. Esses detalhes ajudam a saber se um aparelho antigo pode instalar o app, mas não garantem que a experiência será igualmente confortável em todos os modelos. Em uma tela pequena ou em um dispositivo lento, eu teria ainda mais paciência para revisar cada etapa antes de avançar.
Como coordenar a decisão sem transformar o empréstimo em assunto coletivo
Quando o dinheiro será usado para uma despesa da casa, faz sentido conversar com as pessoas afetadas. Isso não significa compartilhar senha, deixar todos mexerem na conta ou permitir que alguém contrate no lugar do titular. Na minha visão, a melhor coordenação é discutir o motivo do empréstimo, o valor que cabe no orçamento e quem ficará responsável pelos pagamentos, mantendo a operação nas mãos da pessoa autorizada.
Um método simples é escrever em uma folha três informações: finalidade, valor necessário e data provável em que a parcela começará a pesar. Depois, a família pode avaliar se existe alternativa menos cara, como adiar uma compra, negociar diretamente uma conta ou usar uma reserva. O Kab Digital entra nessa conversa como uma possibilidade, não como a primeira resposta automática para qualquer aperto.
Eu também evitaria fazer várias tentativas em sequência só porque a primeira não resolveu a necessidade. Repetir solicitações sem entender o motivo pode aumentar a ansiedade e levar a decisões impulsivas. Se o processo apresentar uma condição diferente da esperada, eu pararia para ler novamente, salvaria mentalmente os pontos principais e só continuaria quando o titular soubesse exatamente o que está aceitando.
Para casais ou familiares que dividem despesas, uma planilha simples costuma ser mais útil do que uma conversa baseada em memória. Anotar a parcela junto das contas recorrentes mostra se o orçamento aguenta o compromisso. Essa é uma vantagem de usar o aplicativo com método: a tela pode agilizar a solicitação, mas a decisão fica mais clara quando é colocada ao lado das despesas reais da casa.
Idade, confiança e responsabilidade
O fato de o aplicativo ter classificação livre não deve ser confundido com autorização para menores solicitarem crédito. Eu recomendaria que o uso financeiro fique restrito ao adulto responsável pela conta e pelos dados apresentados. Se um adolescente precisar acompanhar uma despesa familiar, pode participar da conversa sobre orçamento sem receber acesso às credenciais ou assumir uma operação que não entende completamente.
Esse cuidado é especialmente importante em celulares usados por várias pessoas. Notificações na tela bloqueada podem revelar que existe uma solicitação ou movimentação em andamento. Eu revisaria as configurações de prévia de notificações do próprio aparelho e evitaria deixar o telefone em locais públicos da casa. Não é necessário criar uma estrutura complicada; basta tratar o celular como uma extensão da carteira.
A confiança entre familiares também precisa de limites. Uma pessoa pode ajudar a ler os termos, comparar a parcela com o orçamento e lembrar a data de pagamento. Outra coisa é pedir senha, assumir a identidade do titular ou pressionar alguém a contratar. Eu considero esse um critério decisivo para saber se o aplicativo está sendo usado de forma saudável: a decisão deve continuar voluntária, compreendida e atribuída à pessoa correta.
Para quem não tem renda previsível, o cuidado precisa ser ainda maior. A possibilidade de começar a pagar depois pode parecer especialmente atraente para trabalhadores com recebimentos sazonais, mas o adiamento não resolve a instabilidade. Nessa situação, eu procuraria primeiro uma alternativa que não crie uma parcela difícil de sustentar. O Kab Digital pode facilitar o acesso ao pedido, mas não transforma uma renda irregular em renda garantida.
O que a avaliação dos usuários sugere, sem substituir sua análise
O aplicativo apresenta média de 4,4 em uma escala de cinco, reunindo cerca de quinze mil avaliações e aproximadamente dois mil e quinhentos comentários. Eu vejo isso como um sinal de que há interesse e experiências positivas suficientes para chamar atenção, mas não como prova de que cada pessoa terá o mesmo resultado. Em produtos financeiros, uma boa avaliação geral não elimina a necessidade de conferir condições, elegibilidade e capacidade de pagamento.
A marca também ultrapassa um milhão de instalações, o que indica presença relevante entre aplicativos de empréstimo no Android. Ainda assim, popularidade não deve ser usada como critério único. Eu escolheria o Kab Digital pela adequação ao meu caso, pela clareza das informações durante o processo e pela possibilidade de acompanhar a obrigação depois, não apenas porque muitas pessoas instalaram.
Uma leitura inteligente das avaliações é procurar padrões concretos: facilidade de navegação, clareza das etapas, estabilidade no aparelho e qualidade do atendimento quando surge dúvida. Eu não tomaria uma decisão com base em um comentário isolado, positivo ou negativo. O que importa é observar se as experiências descritas se parecem com a sua situação e com o modelo de aparelho usado em casa.
Onde ele é mais conveniente e onde perde para alternativas
O principal atrativo do Kab Digital é concentrar a jornada no celular. Para alguém que já decidiu avaliar um empréstimo pessoal e prefere evitar deslocamento, isso reduz fricção. A promessa de começar a pagar em até sessenta dias também pode ajudar quem tem uma entrada de dinheiro prevista, desde que essa previsão seja confiável e que o custo total continue aceitável.
Em comparação com o empréstimo pré-aprovado do banco onde a pessoa recebe salário, o aplicativo pode ser mais interessante para quem quer consultar uma opção fora do relacionamento bancário habitual. Por outro lado, o banco pode oferecer uma visão mais integrada das contas e facilitar o acompanhamento do impacto no orçamento. Eu compararia o custo total e as condições, não apenas a data da primeira parcela.
Cooperativas, bancos digitais e negociações diretas com o credor também podem ser melhores em situações específicas. Se a dívida surgiu de uma conta atrasada, negociar a própria conta talvez evite contratar um novo crédito. Se o valor é pequeno e a reserva existe, usar parte dela pode ser menos trabalhoso. O Kab Digital não é automaticamente a opção mais barata ou mais adequada só por estar disponível no telefone.
Há ainda um trade-off importante: a rapidez de uma experiência digital pode fazer o usuário avançar sem conversar com ninguém. Para quem gosta de suporte presencial ou precisa de explicações detalhadas antes de assumir uma obrigação, uma instituição com atendimento humano mais próximo pode ser preferível. Eu recomendaria o Kab Digital a quem consegue ler, comparar e decidir com autonomia; para quem se sente pressionado por telas e ofertas, a alternativa tradicional pode ser mais segura.
Detalhes práticos que mudam a experiência
Eu não instalaria o aplicativo no celular de outra pessoa para fazer uma solicitação em meu nome sem antes pensar em privacidade e continuidade. O dispositivo pode ser trocado, emprestado ou perdido, e depender de um aparelho compartilhado torna o acompanhamento mais confuso. O ideal é que o titular use um telefone ao qual tenha acesso constante e consiga proteger com bloqueio de tela.
Também não faria a análise com bateria baixa, conexão instável ou pressa para sair de casa. Uma interrupção no meio do preenchimento pode gerar dúvida sobre o que foi concluído. Se isso acontecer, eu verificaria o status dentro do próprio aplicativo antes de repetir qualquer ação. A regra prática é simples: não duplicar uma tentativa por ansiedade.
Outro insight útil é separar a finalidade do crédito do modo de pagamento. Mesmo que o dinheiro seja usado para uma despesa conjunta, o compromisso não deve ficar “invisível” porque outra pessoa prometeu ajudar. Eu registraria quem pagará cada parte e manteria uma reserva para o caso de a contribuição atrasar. A responsabilidade formal continua sendo do titular, e a organização doméstica precisa refletir isso.
Como o app é gratuito, o download não deve ser confundido com custo zero da operação. O usuário precisa observar os valores e condições apresentados antes de confirmar. Eu não avançaria apenas porque a instalação não cobra nada. Essa distinção é essencial em qualquer aplicativo de crédito e evita que a gratuidade do acesso seja interpretada como gratuidade do empréstimo.
Minha conclusão para o uso em família
Depois de considerar o fluxo de uso, eu vejo o Kab Digital como uma alternativa prática para adultos que querem avaliar um empréstimo pessoal pelo celular e já sabem quanto podem assumir. A interface digital e a possibilidade de começar a pagar mais tarde podem ser úteis em um aperto pontual, principalmente quando existe uma entrada de dinheiro razoavelmente previsível. A presença da Kredilig S.A. C.F.I. e a adoção expressiva ajudam a tornar o aplicativo uma opção conhecida, mas não substituem a comparação.
Eu não indicaria o app para quem procura dinheiro sem compromisso, para quem não consegue estimar a própria renda ou para famílias que pretendem compartilhar senha e deixar qualquer pessoa conduzir a solicitação. Também escolheria outra alternativa se uma negociação direta resolver a dívida com menos custo, ou se o usuário precisar de atendimento presencial para compreender os termos.
Para uma casa com aparelho compartilhado, meu veredito é favorável com uma condição clara: o Kab Digital deve ser tratado como uma ferramenta individual de decisão financeira, não como uma conta da família. Converse sobre o orçamento, preserve a privacidade do titular, confira a parcela no mês futuro e só então considere avançar. Usado dessa maneira, ele pode simplificar uma etapa que normalmente é cansativa; usado por impulso, apenas torna mais rápida uma decisão que merecia mais cuidado.
O aplicativo é gratuito, tem classificação livre, foi lançado em 26 de agosto de 2020 e segue recebendo atualizações, com a versão 2.27.0 indicada para Android 7.0 ou superior. Esses aspectos facilitam o acesso técnico, mas a melhor experiência dependerá menos do aparelho e mais da disciplina de quem usa. Minha recomendação final é instalar apenas no dispositivo sob controle do titular, comparar a proposta com alternativas reais e considerar o empréstimo somente quando a parcela couber no orçamento sem depender de esperança.
Perguntas frequentes
O que é o Kab Digital: Empréstimo Online?
O Kab Digital: Empréstimo Online é um aplicativo voltado à solicitação de crédito pelo celular, permitindo que o usuário preencha uma proposta e acompanhe as etapas da análise sem precisar ir a uma agência. As condições, como valor disponível, prazo, taxas e aprovação, podem variar conforme o perfil cadastral e a avaliação realizada pela empresa.
Como solicitar um empréstimo pelo Kab Digital?
Para fazer uma solicitação, normalmente é necessário instalar o aplicativo, criar uma conta, informar dados pessoais e financeiros e enviar os documentos pedidos durante o cadastro. Depois disso, a plataforma realiza uma análise de crédito. Antes de confirmar qualquer contratação, leia atentamente o contrato, o Custo Efetivo Total, o número de parcelas e as datas de vencimento.
O Kab Digital é seguro para informar meus dados?
Antes de utilizar o aplicativo, verifique se ele foi baixado de uma loja oficial, confira o nome do desenvolvedor e leia a política de privacidade. Como a plataforma pode solicitar informações pessoais, documentos e dados bancários, é importante evitar versões modificadas ou links desconhecidos. Também recomendamos conferir quais permissões são solicitadas e como os dados serão utilizados.
Quais são as taxas e condições do empréstimo?
As taxas de juros, tarifas, prazo de pagamento e valor liberado não são necessariamente iguais para todos os usuários. Esses detalhes dependem da análise de crédito e devem aparecer na proposta antes da contratação. Avalie principalmente o Custo Efetivo Total, pois ele reúne juros, encargos e possíveis tarifas. Não confirme o empréstimo sem entender o valor final a ser pago.
O empréstimo do Kab Digital é aprovado imediatamente?
A aprovação não deve ser considerada automática ou garantida. Mesmo que o aplicativo ofereça uma experiência digital e rápida, a solicitação pode passar por validação de identidade, análise de crédito e conferência de informações. O resultado pode ser aprovação, recusa ou oferta de condições diferentes das esperadas. Desconfie de qualquer cobrança antecipada para liberar o dinheiro.


